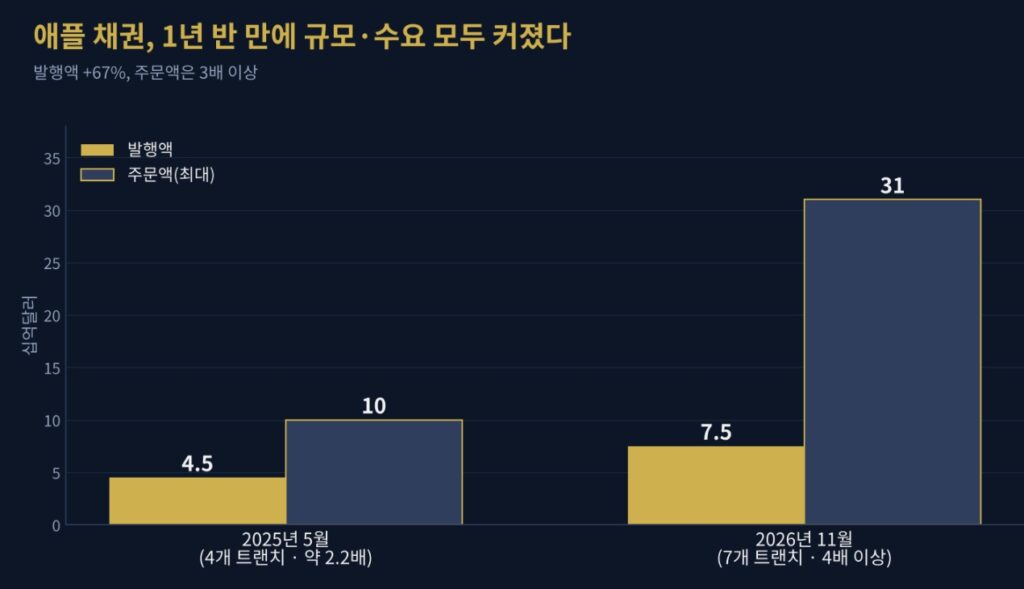
글로벌 빅테크 기업들의 대규모 자금 조달 경쟁이 그 어느 때보다 뜨겁게 달아오르고 있습니다. 최근 마이크로소프트, 메타, 오라클 등 내로라하는 기업들이 수백억 달러 규모의 채권을 잇달아 발행한 데 이어, 미 IT 공룡 애플(Apple) 역시 최대 70억 달러 규모의 회사채 발행 추진 소식을 알렸습니다. 이번 발행은 지난 2025년 5월(45억 달러 규모) 이후 약 1년 6개월 만의 채권 시장 복귀이자, 조달 규모 면에서도 이전 대비 무려 56% 늘어난 대형 발행입니다.
당초 목표는 최대 70억 달러였지만, 블룸버그 보도에 따르면 최종 조달액은 약 75억 달러였고 주문은 한때 310억 달러까지 몰렸습니다. 이번 포스트에서는 애플 회사채 발행의 구조와 배경, 그리고 다른 빅테크의 차입과 무엇이 다른지 등에 대해 알아보도록 하겠습니다.
애플 회사채 발행, 핵심 내용 한눈에 보기
애플이 시장에 내놓은 회사채는 변동금리와 고정금리를 혼합한 총 7개 만기(트랜치, Tranche) 구조로 설계되었습니다. 단기부터 중장기 채권까지 만기를 다변화함으로써 조달 리스크를 분산하고 시장 수요를 최대로 흡수하려는 의도로 풀이됩니다. 초기 가산금리는 2년물이 미 국채 대비 45bp, 10년물이 80bp 수준으로 제시되었으며, 이는 금융 시장이 애플의 채권을 안전 자산에 가까운 리스크 프리 프리미엄으로 평가하고 있음을 명백히 보여주는 대표적인 사례라고 할 수 있습니다. 주관사는 뱅크오브아메리카·도이체방크·골드만삭스·JP모건입니다.
핵심은 수요입니다. 주문 규모는 발행액의 4배를 넘었습니다. 2025년 5월 애플이 45억 달러를 조달할 때 주문이 약 100억 달러(약 2.2배)였던 점과 비교하면, 발행액은 약 67% 늘었는데 주문은 3배 이상 늘어난 셈입니다.
용어 정리: 트랜치와 bp, 이것만 알면 됩니다
이번 채권 발행에서 생소한 용어가 등장합니다. 바로 트랜치 구조로 설계되었다는 것입니다. 트랜치는 하나의 채권 발행을 만기와 금리 조건별로 나눈 묶음으로, 투자자가 원하는 만기를 고를 수 있어 대형 기업들이 흔히 씁니다. bp(베이시스포인트)는 금리 차이를 나타내는 단위로, 1bp는 0.01%포인트입니다. 즉 10년물 80bp는 같은 만기 미 국채보다 연 0.8%포인트 높은 금리를 준다는 뜻입니다. 변동금리채는 SOFR(담보부 익일물 조달금리)에 일정 스프레드를 더해 이자가 정해집니다.
애플은 이전에도 2015년, 2019년, 2020년, 2021년, 2025년에 달러 채권을 발행해 왔습니다. 이번 발행은 그 연장선에 있지만, 시장 분위기와 경쟁 발행자들의 존재 때문에 의미가 더 크게 읽힙니다.
자금 조달 목적: 자사주 매입부터 주주환원까지
애플이 공시를 통해 밝힌 자금의 사용 용도는 매우 다각화되어 있습니다. 특정 프로젝트나 급박한 채무 변제에 국한되지 않고 일반적인 기업 운영 전반에 폭넓게 활용될 예정입니다. 시장에서는 확보된 자금 중 상당 부분이 자사주 매입 및 배당 확대로 투입되어 주가 부양과 주주 가치 제고에 기여할 것으로 기대하고 있습니다.
- 자사주 매입 및 배당금 지급: 애플 재무 전략의 핵심인 적극적 주주환원 정책 지속
- 운전자본(Working Capital) 확충: 메인 사업 운영의 유동성 확보
- 설비투자(CapEx) 및 기업 인수(M&A): 핵심 기술 확보 및 공급망/시설 투자
- 기존 부채 상환: 차입 구조 리밸런싱을 통한 장기 재무 구조 최적화
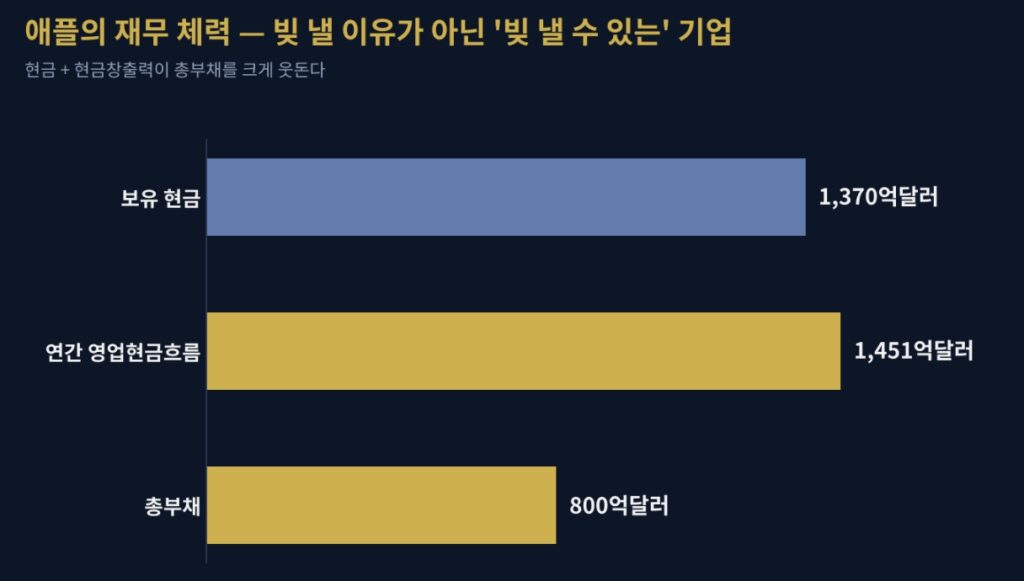
특히 블룸버그 인텔리전스의 로버트 쉬프먼 수석 크레디트 애널리스트는 이번 발행을 필요에 쫓긴 차입이라기보다 유리한 시장 환경을 활용한 기회주의적 조달에 가깝다고 평가했습니다. 숫자를 보면 이 해석이 설득력 있습니다. 총부채는 약 800억 달러, 보유 현금은 약 1,370억 달러, 연간 영업현금흐름은 2026년 회계연도 기준 약 1,451억 달러입니다.
경쟁사들이 AI 서버 구매, 슈퍼컴퓨팅 인프라 구축, 데이터센터 신설 등에 천문학적인 비용을 쏟아붓고 있는 것과 달리, 애플의 AI 관련 직접 지출 규모는 상대적으로 매우 완만하고 효율적으로 통제되고 있습니다. 이는 실적에서도 증명되었습니다.
애플은 지난 2일 발표한 2026회계연도 4분기에 매출 1,145억 달러(+12%), 주당순이익 2.10달러(+14%)를 기록했고, 연간 매출은 사상 최대인 4,788억 달러였습니다. 4분기에만 영업현금흐름 280억 달러를 만들어 같은 규모를 주주에게 돌려줬습니다. 쉬프먼 애널리스트는 신규 부채가 애플의 신용등급이나 조달 비용에 의미 있는 영향을 주지 않을 것으로 봤습니다. 애플의 예상 등급은 무디스 Aaa, S&P AA+입니다.
빅테크 ‘채권 러시’ 속에서 애플만 다른 이유
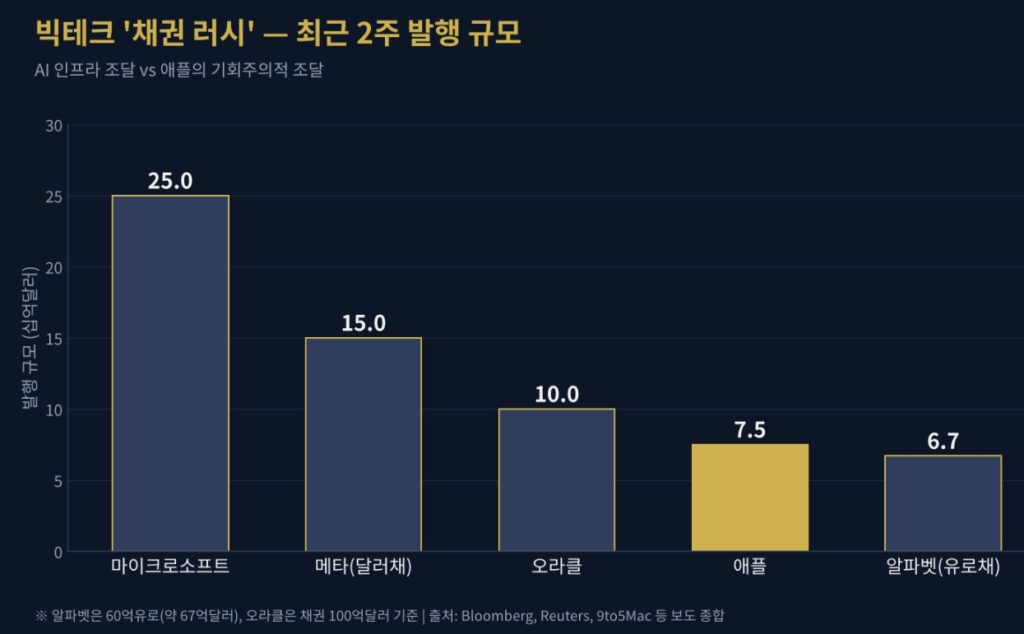
최근 2주 사이 빅테크의 차입이 이어졌습니다. 마이크로소프트가 250억 달러(2017년 이후 첫 발행), 메타가 150억 달러(이후 유로채 추가), 오라클이 100억 달러, 알파벳이 60억 유로를 조달했습니다. 골드만삭스는 마이크로소프트·메타·아마존·알파벳·오라클 등 5대 하이퍼스케일러의 올해 채권 발행액이 2,710억 달러에 이른다고 집계했습니다.
다만 자금의 쓰임새가 다릅니다. 마이크로소프트·메타·오라클은 AI 데이터센터 구축과 클라우드 인프라 확장 비용 때문에 시장 자금이 필요한 반면, 애플의 투자설명서에는 AI라는 단어가 한 번도 등장하지 않습니다. 애플은 조달 자금을 자사주 매입, 배당, 운전자본, 설비투자, 인수, 기존 부채 상환 등 일반 기업 목적에 쓰겠다고 밝혔습니다.
신용의 가격표: 스프레드로 본 시장의 평가
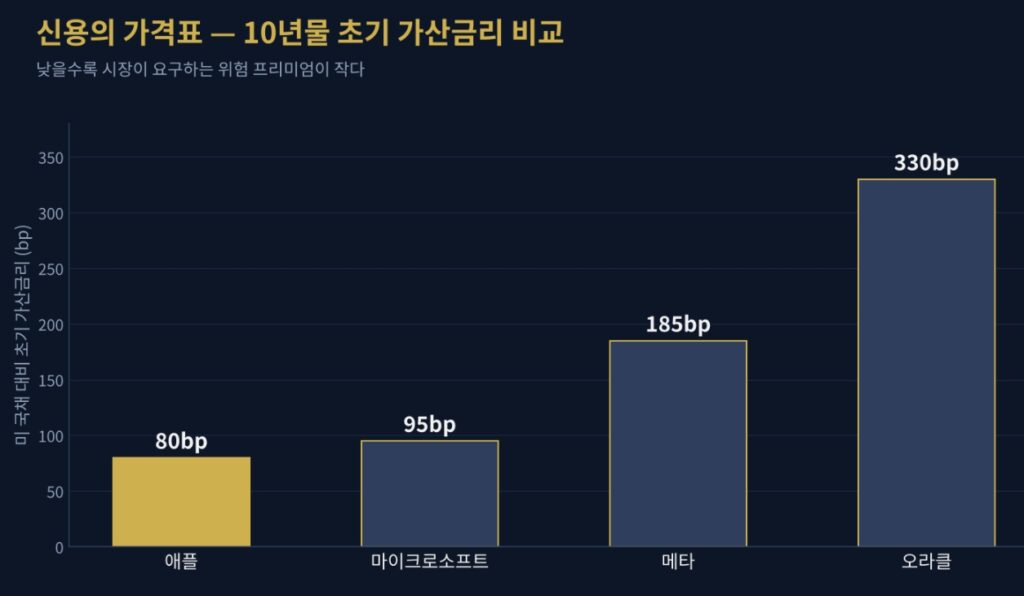
채권시장에서 신용도는 가산금리(스프레드)로 나타납니다. 한 매체가 집계한 10년물 초기 제시 스프레드는 애플 약 80bp, 마이크로소프트 최대 95bp, 메타 185bp, 오라클 330bp 수준이었습니다. 최종 발행 조건이 아니라 초기 논의 수준이고 트랜치별로 다르다는 점은 감안해야 하지만, 애플이 가장 낮은 비용으로 자금을 끌어왔다는 방향성은 분명합니다.
투자자 체크포인트
1) 변동성 장세 속 상대적 방어력.
발행일인 5일 미국 증시는 크게 흔들렸습니다. 장중 S&P 500이 최대 4.2%, 나스닥 100이 6% 넘게 빠졌고 엔비디아도 약 8% 하락했습니다. 같은 시간 애플 주가는 장중 최대 2.1% 하락에 그쳐 AI 투자 사이클과의 상관관계가 상대적으로 낮다는 평가가 나왔습니다. 고등급 회사채 부도 보험 비용이 하루 새 5.9% 오른 점도 시장의 긴장을 보여 줍니다.
2) 주주환원 여력
낮은 금리로 확보한 자금은 자사주 매입과 배당의 유연성을 높입니다. 애플은 주당 0.27달러 분기 배당(11월 16일 지급)도 확정했습니다.
3) 비용 규율과 R&D 부담
존 터너스 CEO 체제의 애플은 AI 도구 사용 예산을 줄이는 등 효율화에 나선 것으로 알려졌습니다. 그럼에도 2026회계연도 R&D 지출이 32% 늘고 영업비용이 22% 증가한 점은 모니터링할 대목입니다.
4) 채권시장 구축효과
하이퍼스케일러의 대규모 발행이 이어지는 날에는 미 국채 금리가 오르는 경향이 있다는 분석도 나옵니다. 채권 공급 과잉이 장기금리와 기술주 밸류에이션에 주는 부담은 계속 지켜봐야 합니다.
지금까지 애플의 회사채 75억 달러 발행 핵심 내용과 빅테크 채권 발행과의 차별점에 대해 알아보았습니다. 러퍼의 올리버 셰일 투자 전문가는 AI 논의가 비용을 따지지 않는 야심 경쟁에서 실제 수익을 요구하는 단계로 옮겨 갔고, 기업 실적은 견조하지만 주가에는 이미 높은 기대가 반영돼 있다고 지적했습니다. 애플의 조달이 주목받는 것도 바로 이 맥락입니다.
이번 발행의 요점은 규모가 아니라 성격입니다. 같은 채권 러시라도 AI 인프라를 짓기 위한 차입과, 풍부한 현금흐름을 바탕으로 한 저비용 조달은 의미가 다릅니다. 변동성이 커진 시장에서 투자자는 누가 무엇을 위해, 얼마의 비용으로 빌리는지를 구분해 볼 필요가 있습니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”