팔란티어(PLTR)가 11월 2일(현지시간) 발표한 팔란티어 3분기 실적은 숫자만 보면 거의 완벽에 가깝습니다. 매출은 23억 1천만 달러로 월가 예상치(약 21억 8천만 달러)를 웃돌았고, 분기 매출이 20억 달러를 넘은 것은 회사 설립 이래 처음입니다. 그러나 이번 실적의 진짜 핵심은 따로 있습니다. ‘정부 납품 기업’이라는 팔란티어의 오래된 꼬리표가 이번 분기에 숫자로 뒤집혔기 때문입니다.
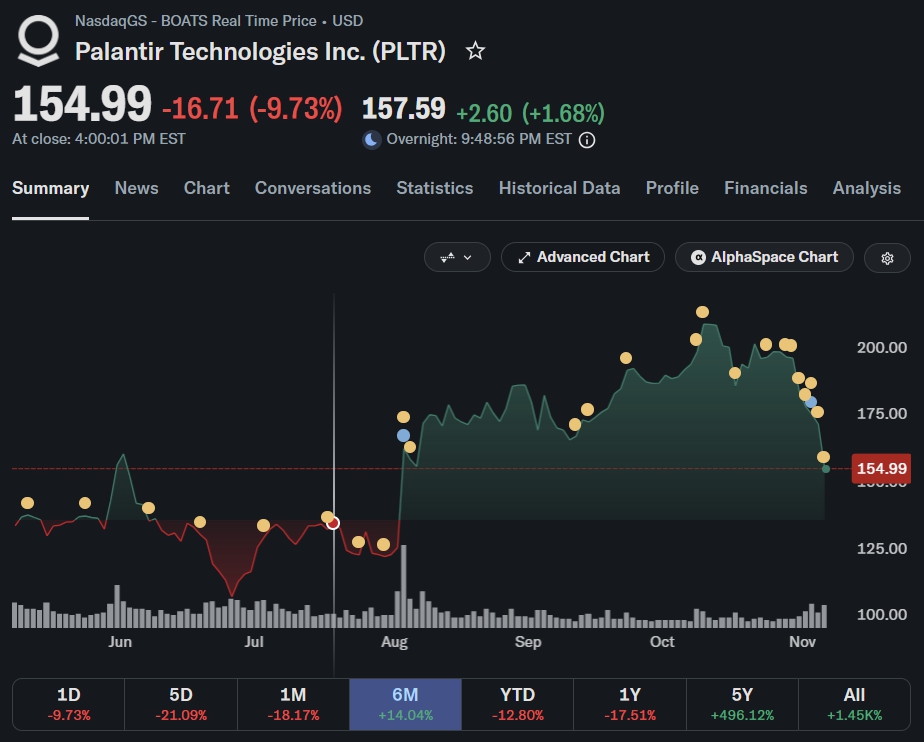
그러나 미국 중간선거 이후 트럼프 테마주가 일제히 급락세를 보이며 팔란티어도 2일 연속 급락하는 모습을 보였습니다. 이번 포스트에서는 팔란티어의 3분기 실적을 분석과 함께 투자자가 짚어야 할 포인트 등에 대해 알아보도록 하겠습니다.
팔란티어 3분기 실적 핵심 요약
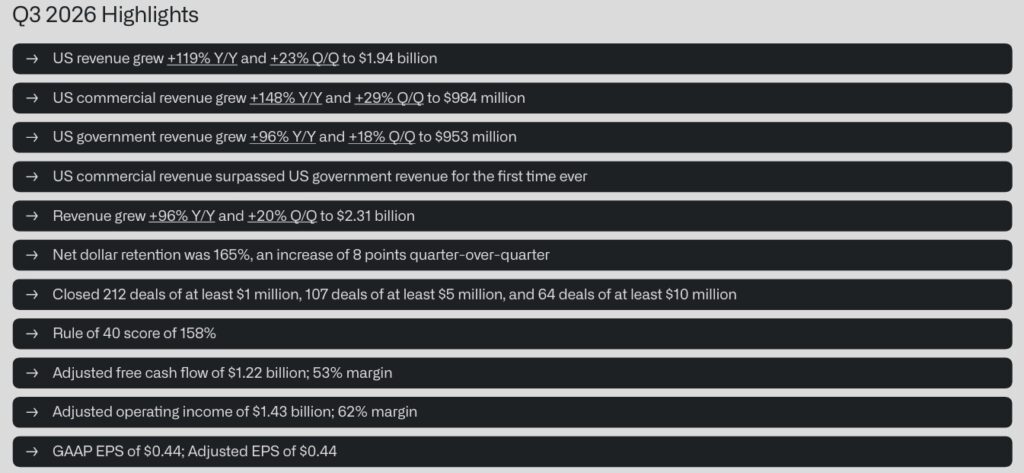
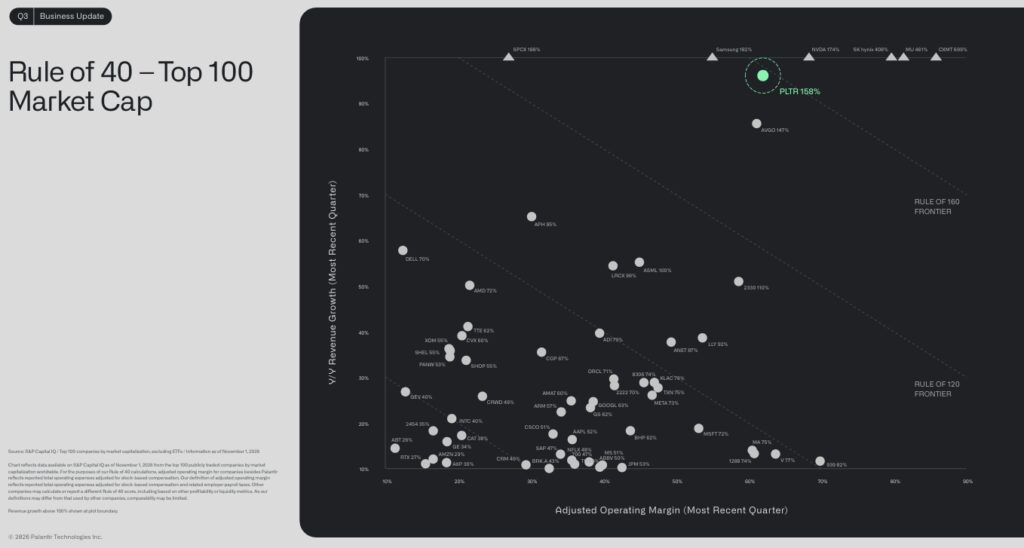
팔란티어의 이번 3분기 실적은 매출, 조정 EPS, 당기순이익 등 모든 주요 지표에서 시장 예상치를 가볍게 웃돌았습니다. 특히 분기 매출 20억 달러 고지를 돌파하며 수익성 강화 체질을 완전히 구축했음을 입증했습니다. 통상 성장률과 수익성이 동시에 이 정도로 높은 소프트웨어 기업은 찾기 어렵습니다. 성장률과 FCF 마진을 더한 ‘룰 오브 40’ 점수는 단순 계산으로 140을 훌쩍 넘습니다. 일반적으로 40을 넘으면 우량하다고 평가합니다.
- 매출: 23억 1천만 달러(전년 대비 +96%, 전 분기 대비 +20%)
- 조정 EPS: 0.44달러(예상 0.41달러)
- GAAP 순이익: 약 11억 3천만 달러(1년 전 약 4억 7,600만 달러)
- 조정 영업이익: 약 14억 3천만 달러(영업이익률 약 62%, 매출 대비 직접 계산)
- 조정 잉여현금흐름(FCF): 약 12억 2천만 달러(마진 53%)
미국 민간 매출, 정부를 처음 추월하다
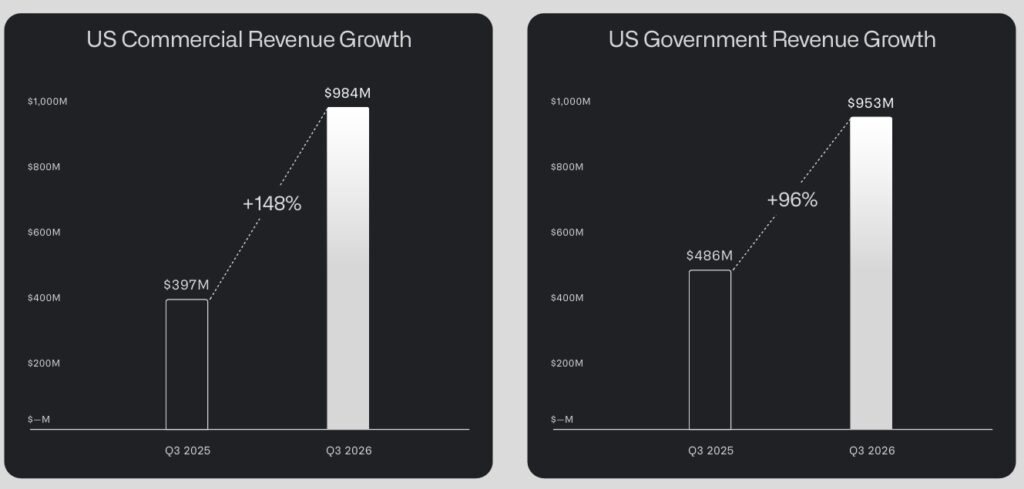
팔란티어는 그동안 미국 국방부(DoD), CIA 등 정부 및 안보 기관용 플랫폼 공급업체로 주 이름을 알려왔습니다. 하지만 이번 3분기 실적 발표에서 가장 눈에 띄는 상징적 대목은 민간 기업 부문의 성장이 정부 부문을 추월했다는 사실입니다. 지난 2년 동안 팔란티어의 미국 민간 매출은 무려 5배 이상 폭발적으로 급성장하며 회사를 이끄는 핵심 펀더멘털로 완전히 탈바꿈했습니다.
- 미국 민간: 9억 8,400만 달러(전년 대비 +148%, 전 분기 대비 +29%)
- 미국 정부: 9억 5,300만 달러(전년 대비 +96%, 전 분기 대비 +18%)
팔란티어는 국방부와 정보기관을 고객으로 성장한 회사입니다. 그런데 이제는 기업 고객이 성장의 중심에 섰습니다. 정부 부문도 두 배 가까이 늘었다는 점을 함께 봐야 하지만, 민간 쪽이 훨씬 가파르게 커지면서 매출 구조의 무게중심이 바뀌었습니다. 기업 고객 지표도 이를 뒷받침합니다. 미국 민간 고객 수는 686곳으로 1년 전보다 29% 늘었고, 순 달러 유지율(기존 고객이 지출을 얼마나 늘렸는지 보는 지표)은 165%로 보고됐습니다.
최근 12개월간 미국 민간 TCV(총계약가치) 신규 체결액은 약 61억 달러로 62% 증가했습니다. 기업들이 팔란티어의 AI 플랫폼(AIP)을 실제 업무 현장에 앞다퉈 도입하고 있다는 의미입니다. 실적 발표 후 이뤄진 컨퍼런스 콜에서는 ‘부트캠프’를 앞세운 도입 방식도 화제였습니다. 짧은 집중 체험 프로그램으로 시작한 고객이 같은 분기에 연간 계약가치(ACV) 약 300만 달러 계약을 맺고, 다음 분기에 약 1,500만 달러로 5배가량 키운 사례가 소개됐습니다. 작게 시작해 빠르게 확장하는 이 구조가 보도에 따르면 지난 2년간 미국 민간 매출이 5배 이상 커진 배경으로 해석됩니다.
가이던스 대폭 상향: 4분기 매출 26.5억 달러 제시
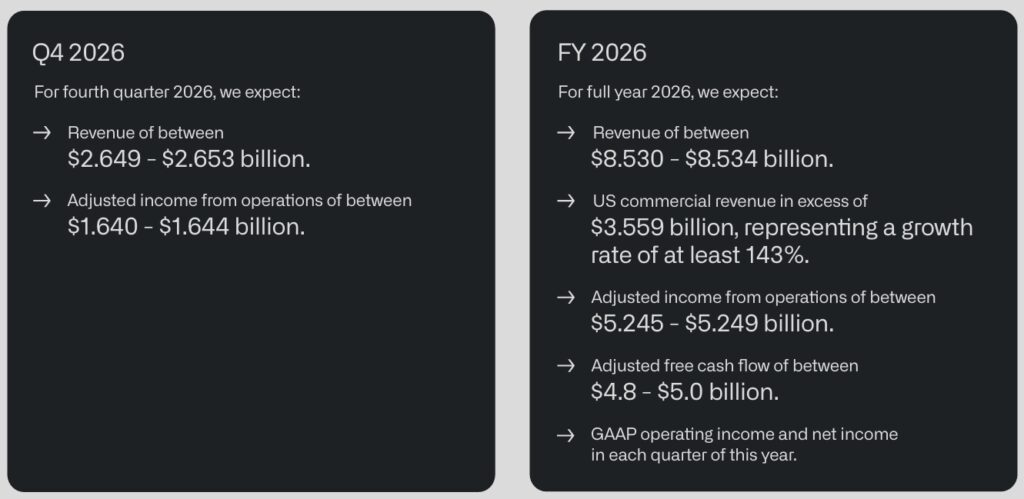
탄탄한 실적 호조세에 힘입어 팔란티어 경영진은 향후 매출 전망치를 일제히 상향 조정했습니다. 시장이 더 크게 반응한 쪽은 바로 이 부분이었습니다. 4분기 매출 가이던스는 약 26억 5천만 달러로, 시장 예상(약 24억 6천만 달러)보다 약 8% 높습니다. 연간 매출 전망도 기존 약 81억 5천만 달러에서 약 85억 3천만 달러로 올렸습니다. 연간 미국 민간 매출 전망은 기존 34억 2천만 달러에서 35억 6천만 달러 이상으로 상향했고, 연간 조정 영업이익은 약 52억 5천만 달러로 제시했습니다.
마지막 분기를 앞두고 연간 매출 목표를 약 3억 7천만 달러나 올린 것은 연말 수요가 회사 스스로의 기존 예상보다 강하다는 신호로 읽힘과 동시에 기업 고객들의 AI 도구 수요가 단기 반짝 유행이 아닌, 실질적인 생산성 도구로 자리 잡았음을 방증합니다.
팔란티어가 기업들을 사로잡은 비결: 데이터 주권과 보안
알렉스 카프 CEO는 이번에도 데이터 주권(소버린)을 전면에 내세웠습니다. 주요 AI 기술 기업들이 기업 고객에게 학습용 데이터 제공이나 Cloud 종속을 유도할 때, 팔란티어는 전혀 다른 전략을 펼쳤습니다.
“기업의 가장 중요한 자산인 자체 데이터의 보안과 데이터 주권(Data Sovereignty)을 완벽히 지켜주는 것이 팔란티어 AI 플랫폼의 핵심 강점이다.”
차별화된 비즈니스 파이프라인
- 데이터 보안 유지: 기업의 핵심 정보가 외부 AI 모델 학습에 무단 활용되는 위험을 철저히 차단합니다.
- 맞춤형 AI 온보딩 (AIP Bootcamps): 단 며칠 만에 기업 내부 데이터와 AI를 결합하여 실제 업무 자동화를 구현합니다.
- 책임 있는 AI 기술 구현: 백악관 빅테크 회동 등 규제 논의에서 카프 CEO는 “IT 기업에게만 특혜나 예외 규칙이 적용되어서는 안 되며, 기술에 대한 책임을 다해야 한다”고 주장하며 기업들의 신뢰를 얻었습니다.
월가 반응과 주가: 호재에도 시간외는 엇갈렸다
실적 직후 월가의 평가는 대체로 호의적이었습니다. D.A. 데이비슨의 길 루리아 연구원은 연 80억 달러 매출 규모에서 두 배 성장과 60%대 마진을 동시에 내는 소프트웨어 기업은 달리 없다고 평가했습니다. 반면 주가는 시간외 거래에서 오르내림이 엇갈리는 모습을 보이며 주가는 하락했습니다. 이는 이미 높아진 기대와 밸류에이션(시가총액 약 4,125억 달러) 부담이 반영된 흐름으로 해석되고 있습니다.
투자 전 체크포인트
- 계약 기간과 TCV: 실적 콜에서 이번 분기 8자릿수(1천만 달러 이상) 계약이 여러 건 나왔지만, 평소보다 기간이 짧았다고 밝혔습니다. 한 매체는 분기 전체 TCV가 전년 대비 6% 증가에 그쳤다고 지적했습니다. 매출 성장률과의 격차는 지켜볼 부분입니다.
- 해외 민간 부진: 국제 민간 매출은 1억 8,400만 달러로 전년 대비 21% 증가에 그쳤고, 전 분기 대비로는 1%였습니다. 성장은 사실상 미국이 이끌고 있습니다.
- 밸류에이션: 실적 발표 전에도 후행 PER이 매우 높다는 지적이 있었습니다. 기대치가 높을수록 작은 실망에도 주가 변동이 커질 수 있습니다.
- 거시 환경: 연준 인사들의 추가 금리 인상 발언과 AI 투자 비용 우려가 기술주 전반을 누르는 상황에서, 고밸류 성장주는 시장 변동성에 민감할 수 있습니다.
지금까지 팔란티어의 3분기 실적에 대해 알아보았습니다. 이번 팔란티어 3분기 실적은 ‘정부 의존 기업’에서 ‘기업용 AI 플랫폼’으로의 전환이 숫자로 확인된 분기였습니다. 다만 밸류에이션과 계약 기간 변화, 해외 성장 둔화는 향후 주가의 변수로 남아 있습니다. AI 산업의 실질적인 수혜주를 찾고 있는 투자자라면, 민간 시장 공략에 성공한 팔란티어의 행보를 계속해서 주목해 볼 가치가 충분합니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”