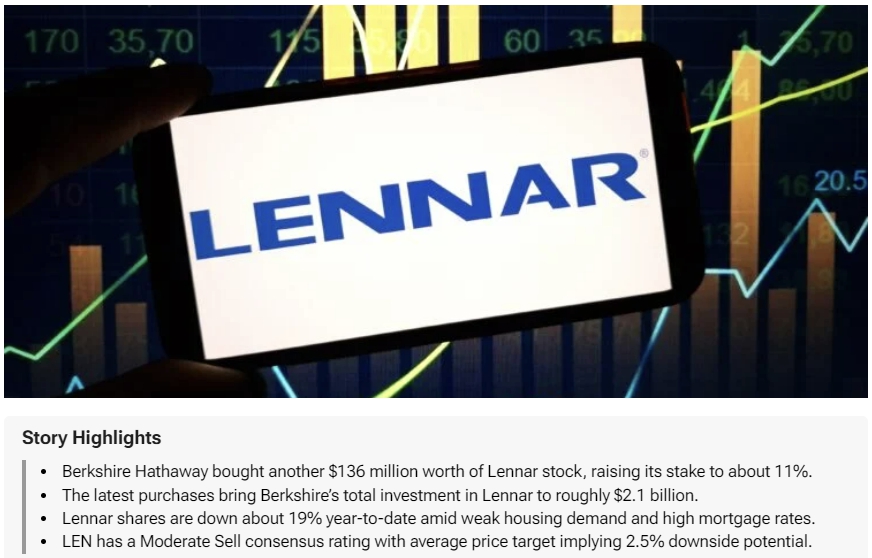
고금리와 주택 경기 부진 속에서 버크셔 해서웨이가 미국 2위 주택건설사 레나(Lennar, LEN)를 계속 사들이고 있습니다. 블룸버그에 따르면 버크셔는 9월 마지막 사흘 동안에도 약 5,390만 달러어치를 추가 매수했고, 지분은 약 11%, 평가액은 약 22억 달러에 이릅니다. 이번 포스트에서는 레나가 어떤 회사인지, 버크셔가 어떻게 지분을 늘려 왔는지, 그리고 이 베팅의 배경과 시장 반응 등에 대해 알아보도록 하겠습니다.
레나(LEN)는 어떤 회사인가
1954년 플로리다주 마이애미에서 설립된 레나(Lennar)는 디알호튼(D.R. Horton)과 함께 미국 주택건설 시장을 양분하고 있는 초대형 주택건설 기업으로 주요 사업 영역은 아래 3가지 영역으로 정의할 수 있습니다.
- 주택 건설(Homebuilding): 단독주택, 타운하우스, 연립주택 등 다양한 형태의 주거용 부동산을 시공 및 분양합니다. 초보 내 집 마련 구매자부터 프리미엄 주택 수요층까지 포괄하는 브랜드 라인업을 갖추고 있습니다.
- 금융 서비스(Financial Services): 주택 구매 고객을 대상으로 모기지(주택담보대출) 알선, 소유권 보증보험, 에스크로 서비스 등을 제공하여 분양 매출과의 시너지를 극대화합니다.
- 임대 주택 개발(Multifamily & Build-to-Rent): 다세대 임대 아파트 및 단독주택 임대 전용 단지(Build-to-Rent)를 개발해 기관 투자자에게 매각하거나 직접 운영합니다.
특징은 ‘랜드 라이트(Land-light)’ 전략입니다. 통제 중인 약 48만 8천 개 택지 가운데 직접 보유한 비중은 2.5% 미만이며, 밀로즈 프로퍼티스와의 구조로 토지 매입 자금 부담을 줄이고 있습니다. 토지를 직접 쌓아 두는 전통적 건설사보다 재무 부담이 가볍다는 평가를 받습니다. 또 하나의 특징은 의결권이 큰 클래스B 주식으로, 스튜어트 밀러 회장 겸 CEO가 이를 대부분 보유해 지배력을 유지하고 있습니다.
버크셔의 LEN 매수 이력
버크셔 해서웨이는 이전부터 미국 주택 시장에 지속적인 관심을 보여왔습니다. 디알호튼(D.R. Horton), NVR 등 주택건설사 주식을 포트폴리오에 담았던 버크셔는 최근 들어 레나(LEN)에 대한 집중적인 매수세를 이어가고 있습니다.
- 2023년: 버크셔는 2023년 13F에서 레나의 소규모 클래스B 지분을 처음 공개했고, 2025년 1분기부터 클래스A를 본격적으로 늘렸습니다.
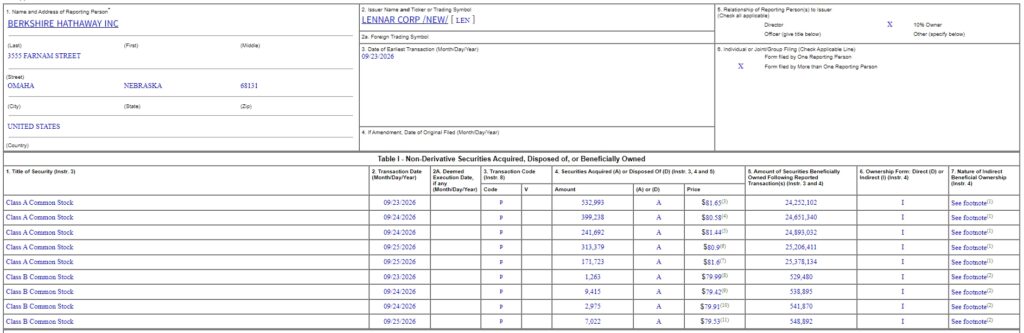
- 2026년 2분기: 6월 30일 기준 13F에는 레나 1,311만 주의 지분을 가지고 있으며, 그 분기에만 301만 주를 추가했습니다.
- 2026년 9월 17~25일: 버크셔는 7거래일 동안 약 3억 4,900만 달러를 투입했습니다.
- 10% 초과 공시: 지분이 10%를 넘으면서 내부자 규정이 적용되어 이후 거래는 2영업일 내 공시해야 합니다. 그래서 분기마다 확인하던 매수가 이제는 며칠 단위로 드러납니다. 9월 21일 10% 초과 공시, 9월 25일까지의 추가 매수 공시, 9월 말 매수 공시가 이어졌고, 세 번째 공시에서 약 11%가 됐습니다.
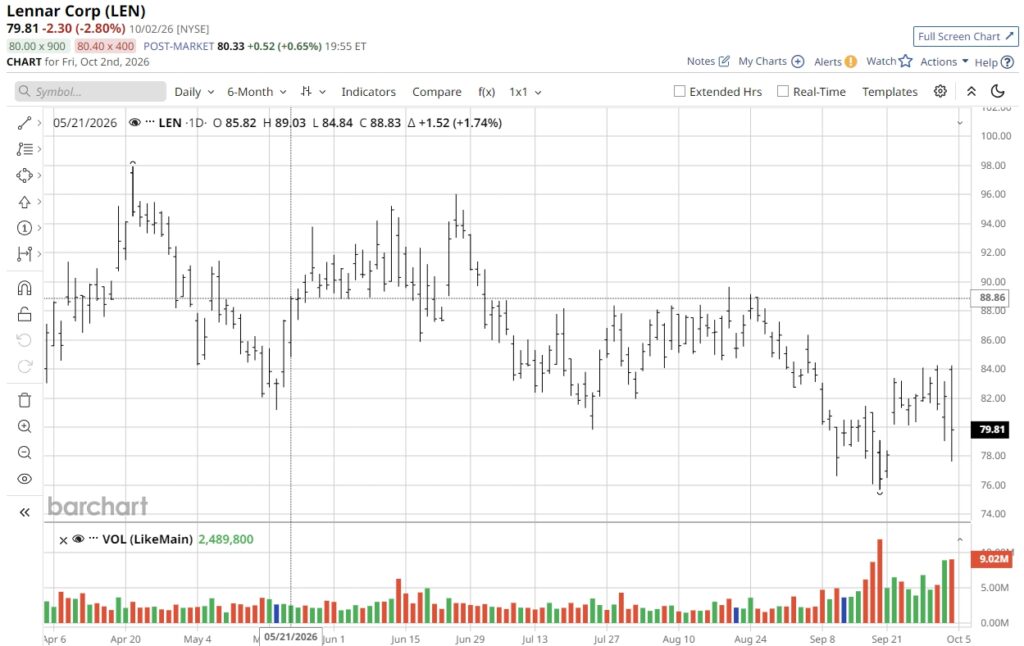
현재 기준 6월 말 대비 보유 주식 수는 93% 늘어난 셈이며, 매수 가격은 대체로 75~82달러대로 추정되며, 주가가 하락세를 보이거나 시장 전망이 어두울 때마다 지분을 연이어 사들이는 전형적인 버핏 스타일의 ‘분할 저가 매수’ 형태를 보여주고 있습니다.
버크셔가 고금리·경기 침체 속에서 LEN을 매수하는 4가지 배경
버크셔는 이번 투자의 구체적인 이유를 공식적으로 밝히지 않았지만, 고금리로 인해 모기지 금리가 높아지고 신규 주택 수주가 위축된 시점에 버크셔가 대규모 매수에 나선 배경은 다음과 같은 구조적 원인에서 찾을 수 있습니다.
1) 기존 주택 매물 잠김 현상(Lock-in Effect)에 따른 신축 주택 수혜
미국 주택 시장의 독특한 현상 중 하나는 ‘기존 주택 매물 고갈’입니다. 과거 몇 년간 3~4%대의 저금리 모기지를 받아둔 기존 주택 소유자들이 고금리 상황에서 집을 팔고 이사하기를 꺼리면서, 중고 주택 재고가 극도로 부족해졌습니다. 결국 집을 구하려는 매수자들은 선택의 여지 없이 신축 주택 시장으로 눈을 돌릴 수밖에 없으며, 레나와 같은 대형 건설사들이 시장 수요를 독점하는 구조가 형성되었습니다.
2) 금리 고점 인식과 향후 모기지 금리 하락 기대
시장은 연준의 금리 인하 주기가 본격화되면 모기지 금리 역시 점진적으로 하락할 것으로 기대하고 있습니다. 금리 하락은 주택 구매력을 개선시켜 그동안 억눌렸던 매수 대기 수를 빠르게 자극하게 됩니다. 버크셔는 금리 하락에 따른 주택 경기 회복 타임라인을 한발 앞서 반영하고 있는 것입니다.
3) 대형 건설사만의 자본력 우위 (금리 부탄 인센티브 제공)
소형 건설사들은 고금리 체제에서 자금난을 겪고 있지만, 레나와 같은 대형 건설사는 막강한 현금 흐름을 바탕으로 ‘모기지 금리 인하 지원(Buy-down)’ 프로모션을 제공할 수 있습니다. 즉, 고객에게 시중 금리보다 낮은 금리로 대출을 이용할 수 있도록 인센티브를 주어 주택 판매를 지속적으로 유지하는 독보적 경쟁력을 발휘하고 있습니다.
4) 장기적인 미국 주택 공급 부족 및 Valuation 매력
2008년 금융위기 이후 미국 주택 시장은 10년 이상 신규 공급 부족 사태를 겪어왔습니다. 인구 구조상 밀레니얼 세대의 내 집 마련 수요는 급증하는데 구조적 공급량은 턱없이 부족한 상태입니다. 더불어 주가 조정으로 인해 레나의 장부가치(P/B) 및 주가수익비율(P/E)이 역사적 하단 영역에 도달하면서, 밸류에이션 측면에서도 강력한 안전지대가 확보되었다고 판단한 것입니다.
시장 반응 및 향후 전망
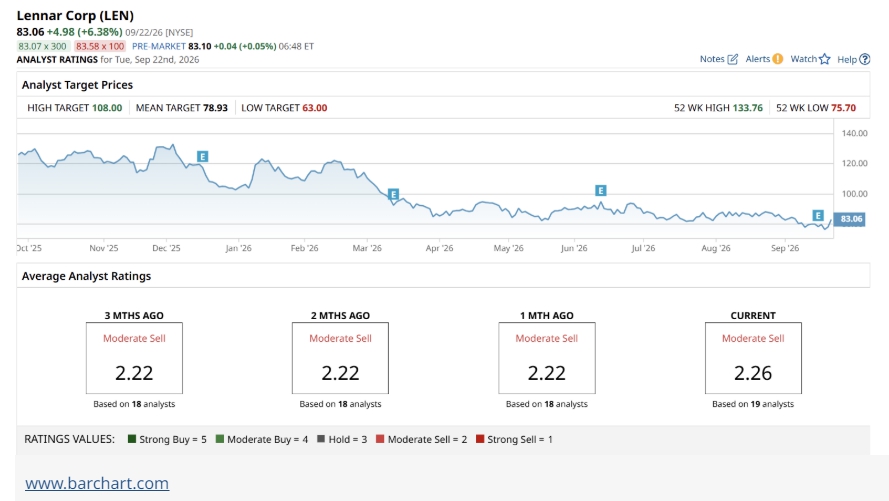
버크셔의 지분 확대 소식이 알려지자 레나 주가는 6% 넘게 올랐습니다. 그러나 월가의 시선은 냉정합니다. 애널리스트 의견은 강력 매수 1, 매수 1, 중립 8, 매도 3, 강력 매도 5로 약세 쪽이 많고, 컨센서스 목표주가는 약 80달러로 현재 주가보다 낮습니다. 또한 펀드멘털 역시 약합니다. 최근 분기 매출은 8.7% 감소했고, 매출총이익률은 17.5%에서 15.8%로 하락했으며, 연간 인도량 가이던스는 8만 2,500채에서 8만 500채로 낮아졌습니다. 4분기 실적은 12월 15일 발표 예정이고, 주당순이익은 전년 대비 29% 감소한 1.45달러로 예상됩니다.
- 주가 반등 및 심리 개선: 침체되어 있던 주택건설 업종 전반에 매수세가 유입되었으며, 레나 주가는 공시 발표 직후 단기 급등세를 기록했습니다.
- 월가의 시각: 월가 일부에서는 단기 실적 압박과 모기지 부담을 우려하기도 하지만, 버크셔의 대규모 매수는 “싸게 사서 장기 보유한다”는 가치투자의 정석을 보여주는 신호로 받아들여지고 있습니다.
결국 버크셔의 이번 행보는 사이클 산업의 최저점에서 구조적 수혜를 누릴 수 있는 1등 기업을 매수하는 전형적인 역발상 가치투자의 모범 사례라 할 수 있습니다.
레나 투자 검토 시 투자자 체크 포인트
- 마진 방어 여부: 인센티브 부담이 줄어 마진이 바닥을 확인하는지 봐야 합니다. 4분기 가이던스는 15.5~16.0%입니다.
- 금리 경로: 모기지 금리가 내려와야 이 베팅이 힘을 받습니다.
- 버크셔의 후속 공시: 2영업일 내 공시되므로 매수 지속 여부를 실시간으로 확인할 수 있습니다.
- 버크셔는 장기 투자자입니다. 몇 달 뒤 회복을 겨냥한 매매가 아니라 5~10년을 보는 투자라는 점을 감안해야 합니다. 개인 투자자가 같은 속도로 수익을 기대하기는 어렵습니다.
지금까지 버크셔 해서웨이의 주택건설주 ‘레나(Lennar, LEN)’ 대량 매수 배경 등에 대해 알아보았습니다. 버크셔 해서웨이의 레나(LEN) 추가 매수는 단기적인 경기 변동보다는 미국 주택 시장의 만성적 공급 부족, 기존 주택 매물 고갈에 따른 신축 주택 선호, 그리고 대형 건설사의 독점적 시장 지배력에 걸은 장기 자금을 투입하는 역발상 배팅입니다.
다만 월가의 약세 시각과 실적 둔화가 분명한 만큼, ‘버크셔가 샀으니 안전하다’는 접근은 위험합니다. 레나가 어떤 시점에 바닥을 확인하는지, 금리 환경이 어떻게 바뀌는지 함께 지켜보시길 권합니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”