아마존이 10월 29일(현지시간) 3분기 실적을 발표한 뒤 시간외 거래에서 주가가 7% 안팎 급락했습니다. 클라우드 사업인 AWS는 5년 만에 가장 빠른 성장세를 보였는데도 시장이 등을 돌린 이유는 본업인 전자상거래와 광고 사업의 부진, 그리고 인공지능(AI) 인프라 구축을 위한 천문학적인 비용 지출로 잉여현금흐름(FCF)이 424억 달러 적자를 기록했기 때문입니다. 이번 포스트에서는 3분기 실적의 핵심 내용과 월가의 평가, 앞으로 확인해야 할 투자 포인트 등에 대해 알아보도록 하겠습니다.
아마존 3분기 실적 분석
3분기 총매출은 2019억4000만달러(전년 대비 약 12% 증가)로 시장 전망치 2023억1000만달러를 소폭 밑돌았습니다. 주당순이익(EPS)은 1.89달러로 전망치 1.96달러에 미달했습니다. 순이익은 206억9000만달러로 전년 동기(211억9000만달러)보다 줄었는데, 지난해 3분기에 반영됐던 앤트로픽 투자 관련 세전 평가이익 95억달러가 이번 분기에는 빠졌기 때문입니다. 반면 영업이익은 281억달러로 61.2% 늘어 시장 예상을 웃돌았습니다.
| 구분 | 3분기 실적 | 시장 전망치(컨센서스) | 비고 |
| 총매출 (Revenue) | 2,019억 4,000만 달러 | 2,023억 1,000만 달러 | 전년 동기 대비 +12.1% |
| 영업이익 (Operating Income) | 281억 달러 | 281억 달러 수준 | 전년 동기 대비 +61.2% (상회) |
| 주당순이익 (EPS) | 1.89달러 | 1.96달러 | 전망치 하회 |
| 순이익 (Net Income) | 206억 9,000만 달러 | 211억 9,000만 달러 (전년) | Anthropic 평가이익 기저효과 |
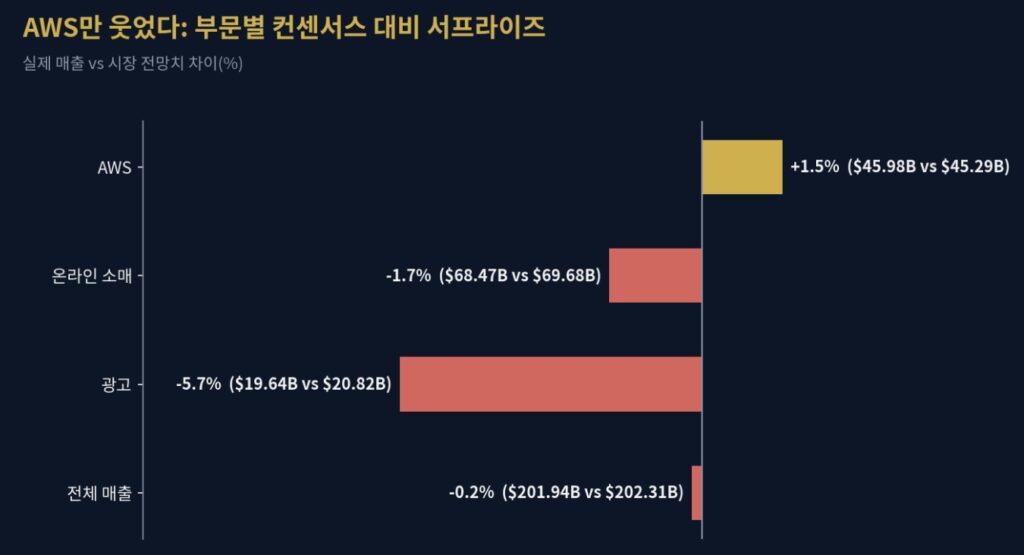
부문별로 보면 AWS만 전망치를 넘었고, 매출 비중이 큰 온라인 소매와 고마진 광고 부문이 기대에 못 미쳤습니다. 특히 광고는 전망치보다 약 5.7% 낮았습니다.
시장이 놀란 진짜 이유, 잉여현금흐름 -424억달러
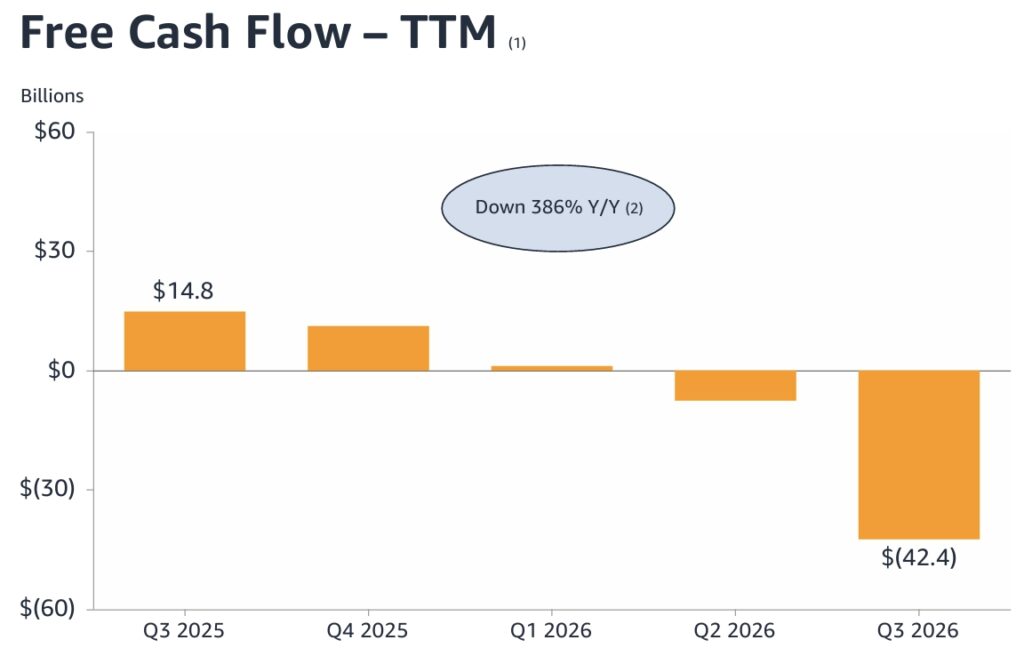
가장 민감하게 반응한 지표는 현금흐름입니다. 최근 12개월 잉여현금흐름(FCF)은 -424억달러로, 직전 분기(-76억달러)에 이어 2개 분기 연속 적자입니다. 1년 전 148억달러 흑자였던 점을 감안하면 한 해 사이 크게 뒤집힌 셈입니다. 3분기 한 분기만 보면 FCF 적자는 약 335억달러로, 블룸버그 컨센서스(약 -77억달러)보다 훨씬 컸다는 분석이 나왔습니다.
원인은 설비투자(Capex)입니다. 3분기 설비투자는 759억달러로 예상치 583억달러를 크게 웃돌았고, 직전 분기 약 531억달러에서도 빠르게 늘었습니다. 아마존은 AI 인프라 확충을 위해 토지, 건물, 데이터센터 장비 매입을 크게 늘렸다고 설명했습니다. 다만 영업 자체가 부실해진 것은 아닙니다. 최근 12개월 영업현금흐름은 약 1683억달러로 29% 증가했습니다. 벌어들이는 현금보다 AI 인프라에 쓰는 돈이 더 많아진 구조라는 점이 핵심입니다.
AWS 성장률 39%, 그런데 왜 아쉽다는 평가가 나왔을까
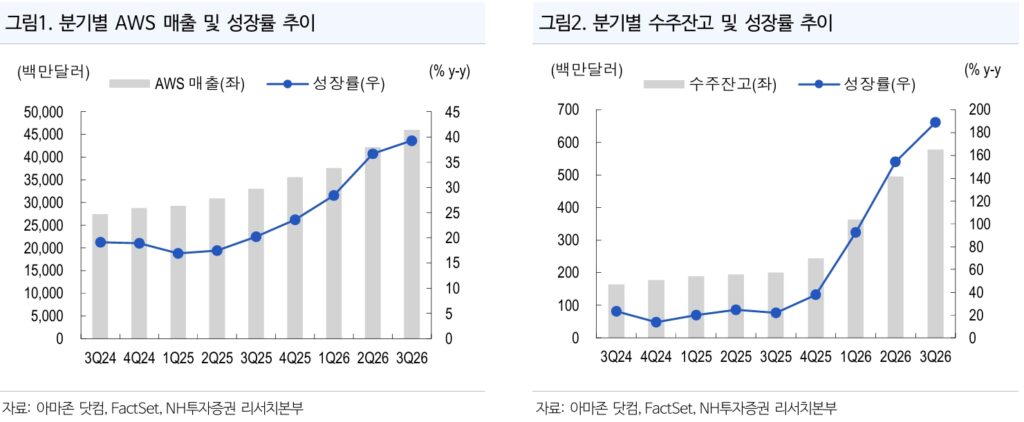
AWS 매출은 459억8000만달러로 전년 대비 39% 증가했습니다. 월가 전망치(38%)를 웃돌았고, 성장 속도 기준으로는 약 5년 만의 최고 수준입니다. 앤디 재시 CEO는 “AWS 투자가 확실하게 효과를 내고 있다”며 2027년과 2028년에도 매출 성장률이 40% 이상일 것으로 내다봤습니다. 그런데도 일부에서는 아쉬움이 나왔습니다. 투자자 기대가 최대 42%까지 올라가 있었고, 설비투자가 늘어난 속도에 비해 성장 가속 폭이 크지 않았다는 점이 부담으로 작용했습니다. 이 때문에 수익화와 자금 조달에 대한 우려가 커졌습니다. 그래도 중장기 가시성을 높이는 근거는 분명합니다.
- 수주잔고 5780억달러: 전 분기 대비 16.5% 늘었습니다. 이는 데이터센터 가동 시점에 따른 분기별 실적 편차에도 불구하고, 4분기 이후 FCF 관련 반전 기대감을 높여주는 핵심 요인입니다.
- Bedrock 성장: 추론(Inference)이 AI 매출의 과반을 넘어섰고, 앤트로픽·오픈AI 등 다양한 모델을 고를 수 있어 전체 토큰 볼륨이 전년 대비 17배 급증했습니다.
- 자체 칩 Trainium: Bedrock 워크로드 대다수가 Trainium으로 구동되며 고객에게 약 20%의 비용 절감을 제공합니다. 2027년 말부터는 외부 판매도 시작될 예정으로 추가적인 실적 성장이 기대됩니다.
- 영업이익률: 13.9%로 역대 최고 수준을 기록했다는 분석도 있습니다.
빅테크는 속도 조절, 아마존은 ‘마이웨이’
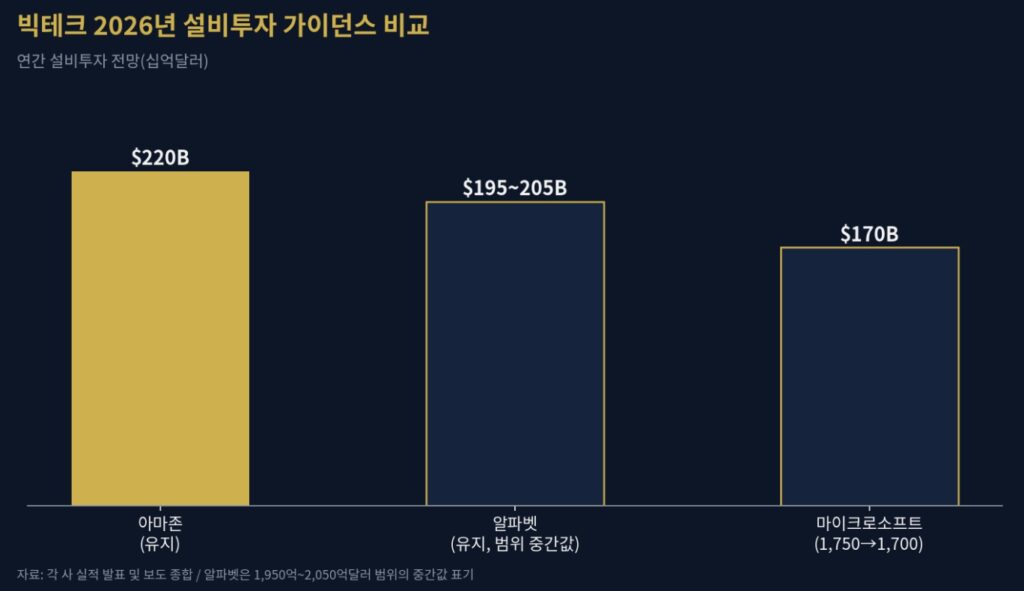
아마존은 2026년 연간 설비투자 전망치를 2200억달러로 그대로 유지했습니다. 경쟁사들이 완급 조절에 들어간 상황에서 아마존만 공격적 기조를 이어가는 모습이 투자자에게는 부담이자 차별점으로 읽힙니다. 2027년 설비투자는 이번에 가이던스가 제시되지 않았습니다.
잉여현금흐름 적자, 무조건 나쁜 신호일까
잉여현금흐름은 영업현금흐름에서 설비투자를 뺀 값입니다. 따라서 적자가 곧 사업 부실을 뜻하지는 않습니다. 아마존은 이번에도 1683억달러 규모의 영업현금흐름을 벌어들였고, 영업이익률은 역대 최고 수준입니다. 문제는 투자 회수 시점입니다. 데이터센터는 짓는 순간 비용이 먼저 나가고, 매출은 가동 시점에 맞춰 뒤늦게 잡힙니다. 그래서 인프라 매출은 분기별로 편차가 생길 수 있고, 한 분기 수치만으로 과도하게 우려할 필요는 없다는 시각이 있습니다.
반대로 경계해야 할 대목도 분명합니다. 현금이 마르는 속도가 빨라질수록 차입이나 자사주 정책 등 재무 선택지가 좁아질 수 있고, AI 수요가 예상보다 둔화되면 대규모 설비가 부담으로 돌아올 수 있습니다. 앤트로픽 투자 평가이익처럼 일회성 이익이 순이익을 좌우하는 구조도 실적의 질을 따질 때 함께 봐야 합니다. 결국 AWS 수주잔고 5780억달러가 얼마나 빠르게 실제 매출과 현금으로 바뀌는지가 이번 논쟁의 결론을 정할 것입니다.
월가 반응: 목표주가는 엇갈렸지만 투자의견은 대체로 ‘매수’
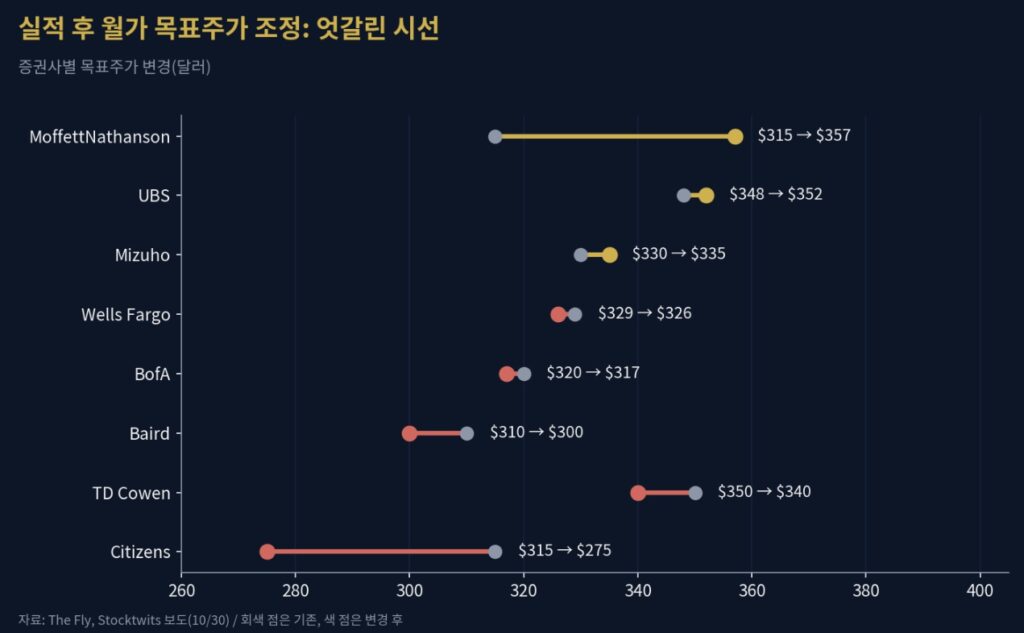
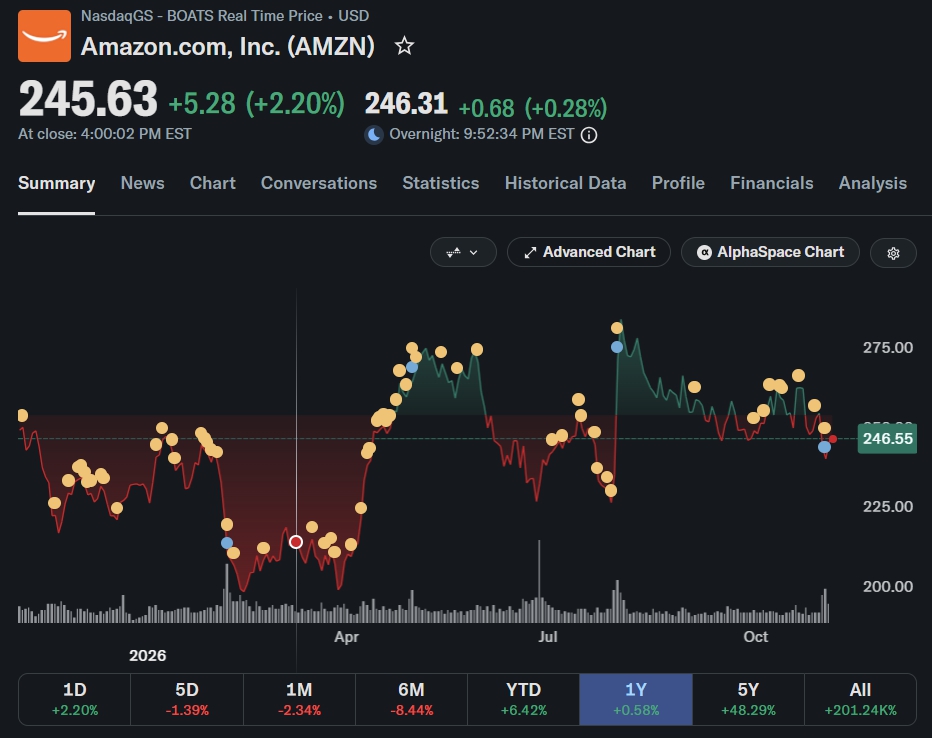
실적 발표 직후 시간외 거래에서 주가는 6~7%대 하락했고, 다음 날 장 초반에도 프리마켓에서 6%대 약세를 보였습니다. 인텔 실적 부진과 겹치며 나스닥도 장 초반 2%대 하락했다는 보도가 나왔습니다. 다만 애널리스트 60명 중 58명이 ‘매수’ 이상 의견을 내고 있고, 12개월 목표주가 평균은 약 332달러입니다.
TD Cowen은 목표가를 350달러에서 340달러로 낮추면서도 이번 하락이 “과도하다”고 평가했습니다. UBS는 AWS가 2027·2028년 40% 이상 성장하고 잠재적으로 1조달러 규모 사업이 될 수 있다며 목표가를 352달러로 올렸습니다. 미즈호도 335달러로 상향했지만, AWS 성장이 기대보다 약했고 잉여현금흐름이 마이너스라는 점은 부담으로 지적했습니다. 반면 시티즌스는 315달러에서 275달러로 크게 낮췄습니다.
4분기 전망과 투자 포인트
아마존은 4분기 매출을 2400억~2470억달러로 제시했습니다. 시장 컨센서스(2445억달러)와 부합하는 수준입니다. 영업이익 가이던스는 285억~335억달러로, 컨센서스가 상단 부근에 있어 기대에 못 미친다는 시각도 있습니다. 앞으로 확인할 포인트는 네 가지입니다.
- FCF 반전 여부: 수주잔고가 매출로 전환되며 4분기부터 현금흐름이 개선되는지 봐야 합니다.
- AWS 성장 가속: 연환산 매출 1840억달러 규모에서도 가속이 이어지는지가 관건입니다.
- 소매·광고 회복: 연말 쇼핑 시즌 실적이 본업의 체력을 보여줄 것입니다.
- 2027년 설비투자 규모: 자본 지출이 더 늘어난다면 현금흐름 부담도 길어질 수 있습니다.
지금까지 아마존 3분기 실적에 대해 알아보았습니다. 결국 이번 아마존 3분기 실적은 “AI 투자가 성과를 내고 있다”는 증거와 “그 대가가 너무 크다”는 경고가 동시에 나온 결과입니다. 단기적으로는 대규모 AI 인프라 투자에 따른 FCF 적자 및 자금 조달 우려로 주가 변동성이 확대될 수 있습니다. 그러나 연환산 매출 1,840억 달러 규모에 달하는 AWS가 고성장을 지속하고 있으며, 5,780억 달러 규모의 수주 잔고를 확보했다는 점은 중장기 성장 가시성을 뚜렷하게 보여줍니다.
투자자가 관심 있게 지켜봐야 할 부분은 폭발적으로 성장하는 AWS가 천문학적인 AI Capex 비용과 둔화된 본업의 빈자리를 얼마나 빠르게 채워줄 수 있을지가 될 것입니다. 지난 DBS 아시아 퓨처 포워드 콘퍼런스에서 브로드컴 CEO와 인텔 CEO가 ‘자본과 자본 조달 비용’ 관련 경고에 관한 자료는 아래 링크를 참조하여 주시기 바랍니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”