지난 9월 10일(현지시간), 전설적인 매크로 투자자 스탠리 드러켄밀러가 뉴욕에서 열린 파이퍼 샌들러 비공개 컨퍼런스에서 내놓은 발언이 파이낸셜타임스(FT) 보도를 통해 알려지며 월가를 술렁이게 했습니다. 그는 조지 소로스와 함께 영국 파운드화 공매도로 역사에 남은 인물이자, 현재 재무장관인 스콧 베센트와 연준 의장 케빈 워시 모두 듀케인 캐피탈 출신이라는 독특한 인맥을 가지고 있습니다.
정책 결정권자들의 ‘멘토’격인 인물이 내놓은 발언이기에, 이번 비공개 인터뷰는 단순한 개인 의견을 넘어 향후 통화정책과 AI 투자 사이클을 가늠하는 신호로 받아들여지고 있습니다. 이번 포스트에서는 비공개 인터뷰의 핵심 내용에 대해 알아보도록 하겠습니다.
“금리 인하, 더 이상 필요 없다”
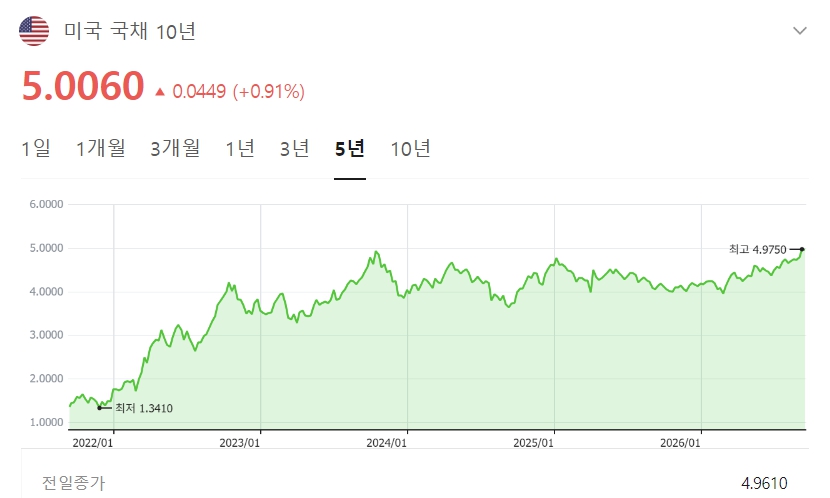
드러켄밀러는 이번 발언에서 현재 미국 기준금리 수준이 오히려 낮은 편이라고 평가했습니다. 그는 연준 위원들이 현재 통화정책을 ‘제약적(restrictive)’이라고 표현하는 것에 대해 강하게 반박하며, 이는 현실과 맞지 않는 주장이라고 지적했습니다. 실제로 발언이 나온 목요일 30년물 국채금리는 7bp 상승한 5.36%로 2007년 이후 최고치를 기록했고, 10년물 금리도 장중 한때 5%에 근접했습니다. 같은 날 발표된 생산자물가 지표 영향으로 CME 페드워치 기준 9월 FOMC(9월 15~16일) 금리 인상 확률이 하루 만에 61%에서 약 70%로 뛰어오른 상황이었습니다. 자산 가격 전반이 이미 완화적 여건을 반영하고 있다는 점에서, 그는 추가 인하보다 오히려 금리 정상화 쪽에 무게를 두는 셈입니다.
AI 인프라 사이클, “후반부 진입” 판단과 비중 축소
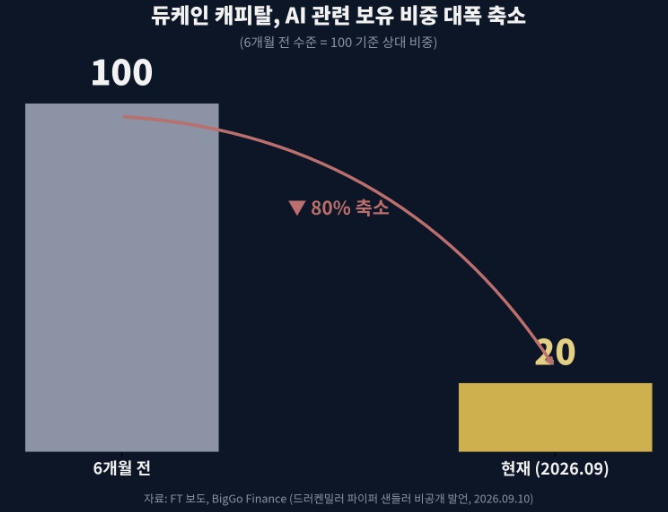
두 번째 핵심 메시지는 AI 투자에 대한 경계심입니다. 드러켄밀러는 듀케인 캐피탈의 AI 관련 보유 비중을 6개월 전 대비 약 20% 수준으로 축소했다고 밝혔습니다. 그는 최근 회사 수익의 상당 부분이 전통적인 매크로 전략(통화·채권)이 아니라 AI 관련 베팅에서 나왔다고 인정하면서도, AI 구축 사이클이 이제 후반부에 접어들었다고 진단했습니다.
특히 그는 기업 실적이 무한히 높은 수준으로 주가를 밀어올릴 수 있다는 월가의 낙관적 서사에 우려를 표하며, 현재 시장이 ‘실적 버블(earnings bubble)’ 국면에 있을 가능성이 높다고 경고했습니다. 그는 투자은행업계가 AI 관련 기업공개(IPO)와 딜에서 막대한 수수료 수익을 올리고 있다는 점도 함께 언급하며, 이 같은 구조적 유인이 낙관론을 증폭시키고 있다고 지적했습니다.
이는 그가 AI 기술 자체를 부정하는 것이 아니라, 현재의 밸류에이션과 자금 유입 속도가 지속 가능한지에 의문을 제기하는 것으로 해석됩니다. 실제로 최근 공개된 13F 보고서 등을 통해 드러켄밀러가 일부 반도체·메모리 관련주 비중을 줄이고 포트폴리오를 재편해온 흐름도 이런 발언과 궤를 같이 합니다.
달러 공매도는 자제, “미국의 AI 경쟁우위는 압도적”
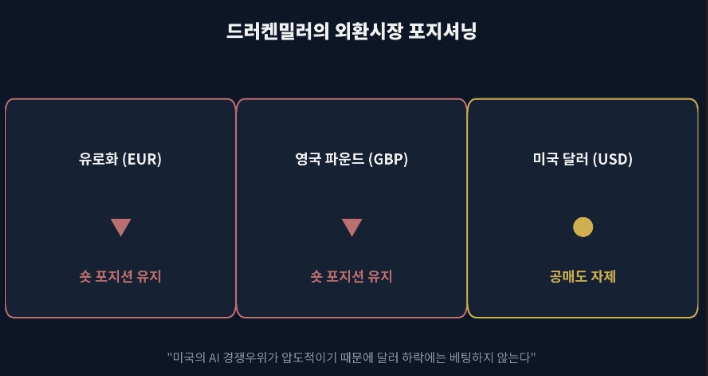
세 번째로 흥미로운 지점은 외환시장에 대한 그의 입장입니다. 드러켄밀러는 유로화와 영국 파운드화에 대한 숏 포지션은 유지하고 있다고 밝혔지만, 정작 달러에 대해서는 공매도를 주저하고 있다고 말했습니다. 그 이유로 그는 인공지능 분야에서 미국이 가진 압도적인 글로벌 경쟁우위를 꼽았습니다. 즉, AI 인프라 투자 과열에 대해서는 경계하면서도, AI 산업 자체에서 미국이 쥔 기술 패권과 자본 유치력만큼은 여전히 확고하다고 본 것입니다. 이는 ‘AI 버블 경계’와 ‘미국 예외주의 지속’이라는 두 시각이 한 사람 안에서 공존할 수 있음을 보여주는 대목이기도 합니다.
투자자 관점에서 정리하면
이번 발언을 종합하면 드러켄밀러의 메시지는 크게 세 갈래로 요약됩니다. 첫째, 국채 금리 상승 자체는 문제가 아니며 오히려 정상화 과정으로 봐야 한다는 것. 둘째, AI 인프라 투자 사이클은 여전히 진행 중이지만 후반부에 들어섰기 때문에 밸류에이션 부담과 실적 버블 리스크를 경계해야 한다는 것. 셋째, 그럼에도 미국의 AI 기술 패권 자체에 대한 하락 베팅(달러 약세 베팅 등)은 시기상조라는 것입니다.
단기적으로는 9월 FOMC를 앞두고 장단기 금리 변동성이 커질 수 있는 만큼, AI 관련 고밸류에이션 종목에 대한 리스크 관리와 함께 국채금리·연준 스탠스 변화를 함께 점검하는 전략이 필요해 보입니다. 다음 FOMC 결과와 함께, 실제 빅테크들의 3분기 실적 발표에서 AI 캐펙스 대비 매출 전환 속도가 어떻게 나타나는지가 드러켄밀러가 언급한 ‘실적 버블’ 논쟁의 다음 분수령이 될 것으로 보입니다. 드러켄밀러 2026년 포트폴리오 관련 자료는 하단 링크를 참조하여 주시기 바랍니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”