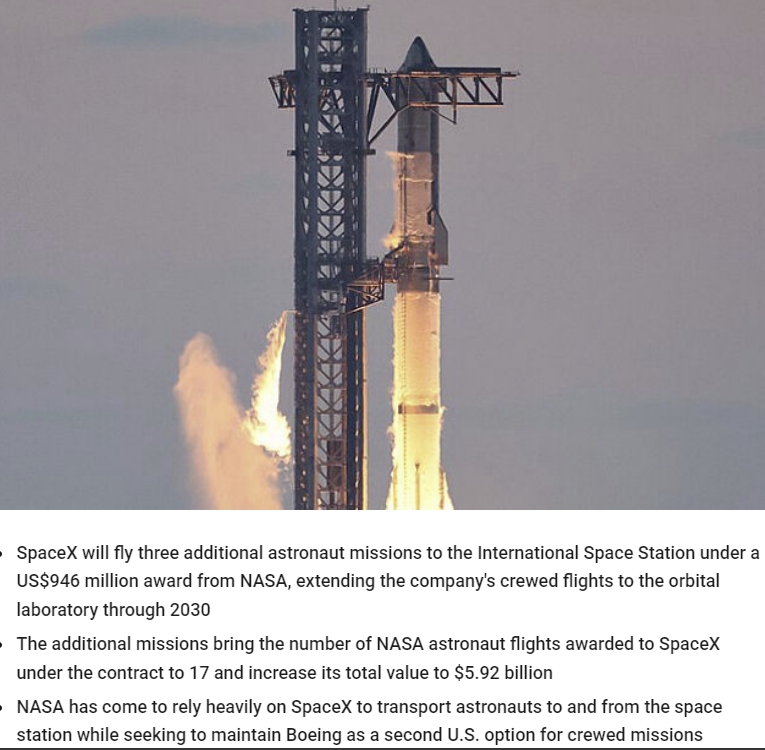
민간 우주 탐사 기업 스페이스X(SpaceX)가 미국 항공우주국(NASA)과 초대형 유인 우주선 계약을 연장하며 독보적인 우주 수송 역량을 다시 한번 입증했습니다. NASA 발표에 따르면, 스페이스X는 오는 2030년까지 국제우주정거장(ISS)으로 향하는 크루 드래곤 유인 비행 임무 3회(Crew-15, Crew-16, Crew-17)를 추가로 수주했습니다.
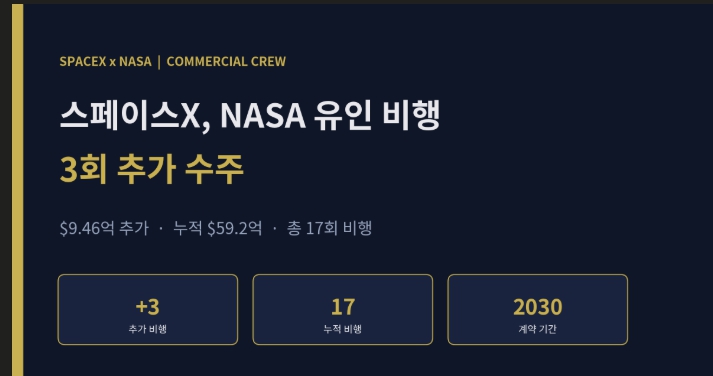
이번 연장 계약을 통해 최대 9억 4,600만 달러(약 1조 2,000억 원)의 추가 자금을 확보하게 되었습니다. 이번 계약으로 스페이스X의 NASA 상업 유인 운송 계약은 총 17회 비행, 누적 59억2000만달러가 됐습니다. 이번 포스트에서는 계약 내용과 경쟁사 보잉의 상황, 스타쉽 전환 전략, 그리고 SPCX 투자자가 체크할 포인트 등에 대해 알아보도록 하겠습니다.
스페이스X NASA 계약, 핵심 내용 한눈에 보기
- 계약 내용: 국제우주정거장(ISS) 향 크루-15·16·17 등 유인 비행 3회 추가
- 계약 금액: 최대 9억4600만달러(약 9억5000만달러)
- 누적 규모: 상업 유인 운송 역량(CCtCap) 계약 총 59억2000만달러, 운용 비행 17회
- 운용 기간: 2030년까지 (신규 임무 준비 완료 시점은 2027~2028년)
- 시장 점유: 경쟁사 보잉(Boeing)의 지연 속에 NASA의 사실상 독점적 파트너 입지 강화
단순 발사가 아닌 ‘턴키’ 계약
이번 계약에서 스페이스X가 맡는 업무는 로켓 발사에 그치지 않습니다. 지상 준비와 발사, 궤도 운용, 지구 귀환과 우주선 회수, 우주비행사와 화물 수송까지 전 과정이 포함돼요. 특히 드래곤이 우주정거장에 도킹해 있는 동안에는 비상시 우주비행사가 탈출할 수 있는 구명정 역할도 수행합니다. 한 번의 비행에 최대 4명이 탑승하므로, 정부 입장에서는 ‘믿고 맡길 수 있는 유일한 운송 수단’을 확보하는 셈입니다.
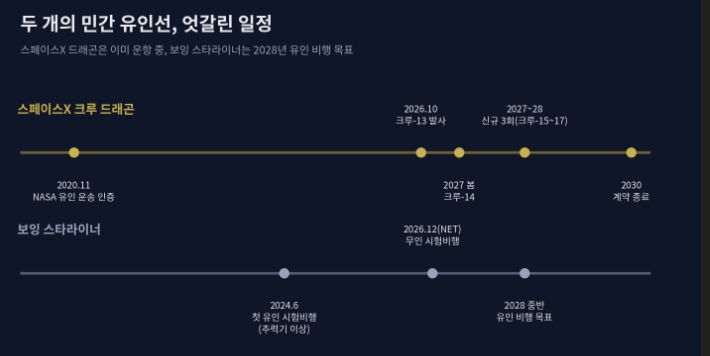
지금도 운송은 쉼 없이 이어지고 있습니다. 올해 2월 발사된 크루-12가 정거장에 머무는 가운데 10월에는 크루-13 발사가 예정돼 있고, 내년 봄에는 크루-14가 대기 중입니다. 이번에 추가된 크루-15~17은 그 뒤를 잇는 임무로, 준비 완료 시점이 2027~2028년으로 잡혀 있습니다. 정거장은 향후 퇴역이 예정돼 있어, 이번 계약은 그때까지 승무원 교대를 끊김 없이 이어가겠다는 NASA의 의지를 보여 줍니다.
- 지상 준비 및 발사: 팰컨 9(Falcon 9) 로켓 및 크루 드래곤 캡슐의 통합 점검과 발사
- 궤도 운용 및 화물 수송: 우주비행사 최대 4명 및 주요 실험 장비·물자 운송
- 지구 귀환 및 우주선 회수: 임무 종료 후 안전한 해상 착륙 및 캡슐 회수
- ISS 구명정(Lifeboat) 역할: 우주정거장에 도킹해 있는 동안 비상 상황 발생 시 우주비행사들의 대피 및 긴급 귀환 수단 제공
경쟁사 보잉(Boeing)과의 격차, 스페이스X 독점 체제 가속화
NASA는 2014년 스페이스X와 보잉을 선정한 이후, 두 민간 업체가 독립적으로 우주비행사를 실어 나르는 이중 공급 체제를 유지해 왔습니다. 한쪽에 사고나 결함이 생겨도 미국이 우주정거장에 접근할 수 있게 하려는 안전장치입니다. 스페이스X 드래곤은 2020년 11월 NASA 유인 운송 인증을 받은 뒤 정기적으로 우주비행사를 실어 나르고 있습니다.
반면 보잉 스타라이너는 2024년 첫 유인 시험비행에서 추력기 이상이 발생해 승무원 두 명이 드래곤을 타고 귀환했습니다. 일정도 최근 갱신됐습니다. 9월 28일 NASA와 보잉은 스타라이너의 무인 비행을 빨라야 12월로, 우주비행사가 탑승하는 비행은 2028년 중반으로 발표했습니다. 일부 초기 보도에서 언급된 2027년 3분기 유인 비행보다 늦어진 일정입니다.
결국 당분간 NASA의 유인 운송은 사실상 스페이스X가 전담하게 됐고, 이번 추가 계약도 그 연장선에 있습니다. 경쟁사의 일정이 늦어질수록 스페이스X의 협상력과 독점적 입지는 그만큼 단단해지는 구조입니다. NASA가 두 공급사를 유지하려는 이유가 분명하지만, 실제로는 한 곳에 크게 의존할 수밖에 없는 상황이라는 점도 함께 기억해 둘 필요가 있습니다.
드래곤에서 스타쉽으로, 스페이스X의 큰 그림
흥미로운 대목은 스페이스X 스스로 드래곤과 팰컨 체제를 단계적으로 정리하고 있다는 점입니다. 재러드 아이작먼 NASA 국장도 스페이스X가 팰컨과 드래곤을 점차 퇴역시키고 차세대 우주선 스타쉽에 집중할 계획이라고 언급했습니다. 다만 NASA는 이 전환이 다른 민간 업체에 기회가 될 수 있다는 입장을 보였습니다.
스타쉽은 9월 28일 14번째 시험비행에서 처음으로 궤도에 진입했고, 스타링크 V3 위성 26기를 실제로 배치했습니다. 엔진 문제로 비행 시간을 약 3시간으로 줄이긴 했지만, 스페이스X는 주요 목표를 달성한 성공으로 평가했습니다. 스타쉽이 상용 임무를 소화하기 시작했다는 점에서 드래곤 이후의 청사진이 조금 더 선명해졌습니다. 투자자 입장에서는 유인 운송이라는 검증된 사업으로 정부의 신뢰와 수익을 확보하는 동시에, 장기적으로 발사 인프라 전체를 더 큰 수송 능력의 스타쉽 체제로 바꾸려는 전략으로 읽을 수 있습니다.
SPCX 주가는 어디에 있을까
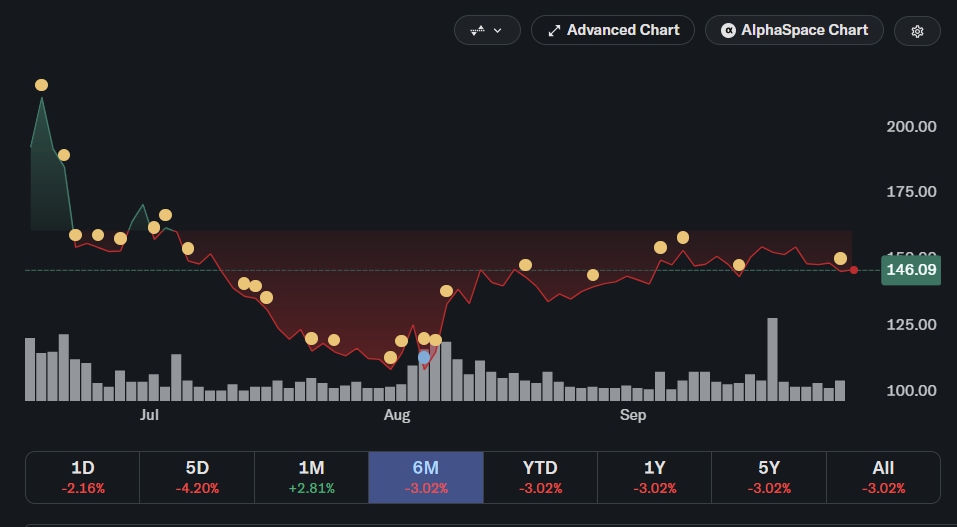
스페이스X는 6월 12일 주당 135달러에 나스닥에 상장했고, 약 750억달러를 조달해 역대 최대 규모 IPO를 기록했습니다. 이후 6월 16일 장중 225.64달러까지 올랐다가 조정을 받았습니다. 9월 28일 종가는 145.47달러로, 공모가보다는 약 7.8% 높지만 상장 후 최고가와는 약 35% 차이가 납니다. 시가총액은 약 2조달러 수준입니다.
특히 스타쉽 궤도 진입 당일에도 주가는 시장 하락과 함께 2% 넘게 내렸습니다. 9월 24일에는 약 3억2800만 주의 보호예수가 풀리는 등 수급 부담도 있었습니다. 그러나, 월가의 시각은 여전히 우호적입니다. 번스타인은 아웃퍼폼 등급에 목표주가 248달러를, 모건스탠리는 매수 의견에 300달러를 제시하고 있습니다.
투자자가 체크할 포인트
- 계약의 성격: 9억4600만달러는 2025년 매출(약 187억달러)의 5% 안팎이고 수년에 걸쳐 나뉘어 들어옵니다. 성장 동력보다는 안정적 현금흐름의 기반으로 보는 편이 적절합니다.
- 정부 계약 의존도: NASA와 국방부 계약은 발사 사업의 수익성을 받쳐 주지만, 예산과 정책 변화에 영향을 받을 수 있습니다.
- 드래곤 종료 후 공백: 스타쉽이 유인 임무 인증을 받기까지의 전환 과정이 순조로운지 확인해야 합니다.
- 밸류에이션과 수급: 2025년 순손실이 49억달러였던 만큼 높은 시가총액을 뒷받침할 스타링크와 AI 사업의 성과, 그리고 남은 보호예수 물량이 변수입니다.
- 단기 일정: 10월 크루-13, 내년 봄 크루-14 발사와 12월 스타라이너 무인 비행 결과를 지켜볼 필요가 있습니다.
지금까지 스페이스X와 NASA 계약에 대해 알아보았습니다. 이번 스페이스X NASA 계약은 정부가 스페이스X를 사실상 유일한 유인 운송 파트너로 신뢰한다는 신호이자, 드래곤에서 스타쉽으로 넘어가는 전환기를 버틸 안정적 수익원입니다. 다만 주가는 정부 계약만으로 움직이지 않으니, 스타쉽 성과와 수급 흐름을 함께 살펴보시기 바랍니다. 스페이스X의 루이지애나 스타베이스 건설 관련 자료는 하단 링크를 참조하여 주시기 바랍니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”