메타가 선보인 개인용 AI 에이전트 ‘뮤즈(Muse)’가 출시 약 2주 만에 미국 애플 앱스토어 무료 앱 부문 1위를 차지하며 시장의 이목을 끌고 있습니다. 대화형 AI의 대명사였던 오픈AI 챗GPT는 물론 앤스로픽 클로드, xAI 그록, 심지어 메타 자체의 메타 AI 앱까지 모두 제친 결과로, 이번 돌풍은 실적 발표 없이도 메타 주가를 하루 만에 두 자릿수 급등시키는 촉매제가 되었습니다. 이번 포스트에서는 뮤즈의 정체와 흥행 배경, 그리고 투자자 관점에서 짚어야 할 리스크 등에 대해 알아보도록 하겠습니다.
5일 만에 73만 다운로드… 심플 챗봇이 아닌 ‘실행형 에이전트’
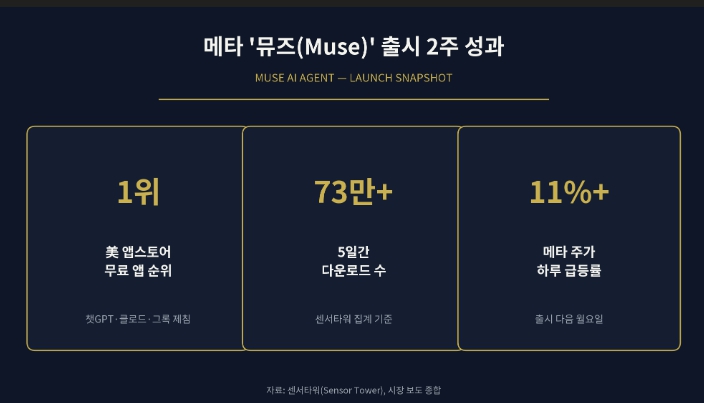
시장조사업체 센서타워에 따르면 9월 8일 출시된 뮤즈는 약 5일 만에 73만 건의 다운로드를 기록했습니다. 애플 iOS 무료 앱 부문에서 오픈아이(OpenAI)의 챗GPT, 앤스로픽의 클로드, xAI의 그록, 그리고 메타 자체의 메타 AI 앱까지 모두 제치며 동기간 누적 다운로드 수 1위를 달성했습니다.
뮤즈가 단숨에 사용자를 사로잡은 핵심은 단순 질의응답형 챗봇이 아니라 ‘AI 에이전트’ 기능에 있습니다. 질문에 답하는 것을 넘어 사용자를 대신해 웹 서식을 작성하거나 이메일 수신함을 정리하는 등, 웹상에서 여러 실제 작업을 직접 수행하는 디지털 비서 역할을 환벽히 수행하기 때문입니다.
뮤즈는 메타의 최신 AI 모델군인 ‘뮤즈 스파크(Muse Spark)’ 을 기반으로 작동합니다. 올해 초 개발자와 IT 애호가 사이에서 AI 에이전트 붐을 일으켰던 ‘오픈클로(OpenClaw)’의 개념을 마크 저커버그 메타 CEO가 일반 대중의 일상으로 끌어온 승부수로 해석됩니다. 번스타인의 스테이시 래스건 애널리스트는 “지금까지 에이전트 활용 사례는 일반인을 위한 것이 아니었지만, 뮤즈의 등장으로 더 폭넓은 대중적 도입이 시작될 잠재력이 생겼다”고 평가했습니다.
메타 주가 급등과 새로운 구독 수익 모델
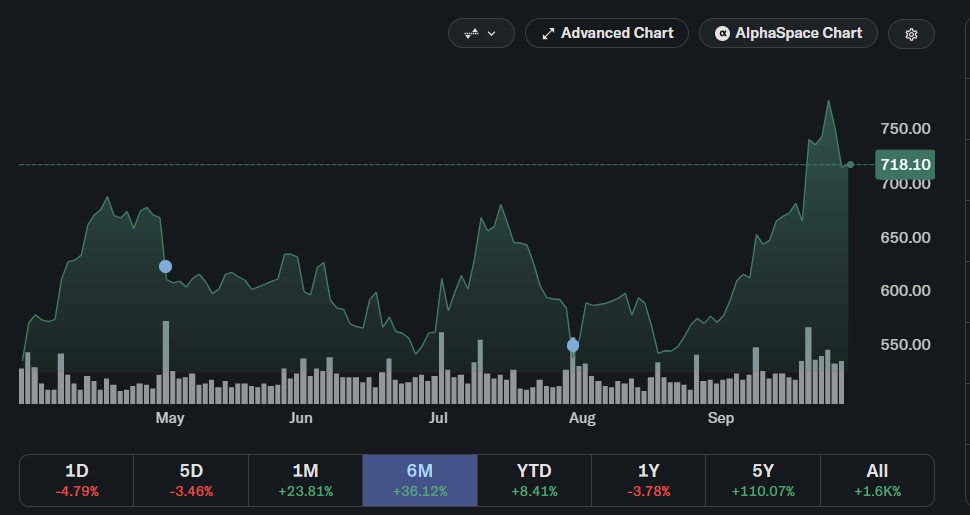
뮤즈 흥행에 힘입어 메타 주가는 월요일 하루 만에 11% 넘게 급등했습니다. 투자은행 웰스파고 역시 메타의 목표 주가를 796달러로 상향 조정하며 긍정적인 시각을 더했습니다.
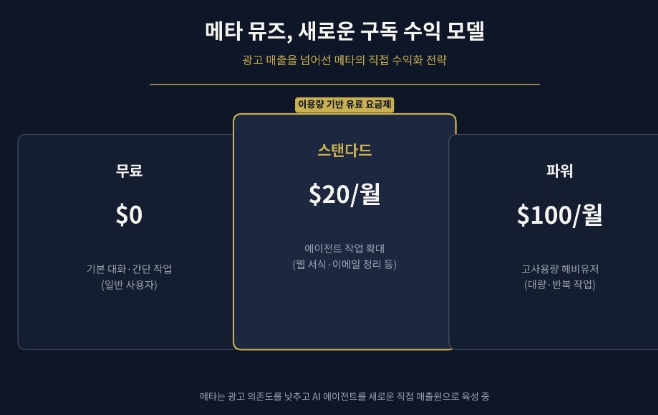
수익화 방식도 주목할 만합니다. 메타는 뮤즈를 무료로 제공하는 동시에, 이용량에 따라 월 20달러 또는 월 100달러를 받는 구독 요금제를 도입했습니다. 이는 메타의 핵심 사업인 온라인 광고 매출에만 의존하지 않고, AI 에이전트를 통해 새로운 직접 수익원을 확보하겠다는 전략적 행보입니다. 그동안 대규모 AI 인프라 투자를 이어온 메타가 이번 기회를 통해 ‘투자 → 매출’로 이어지는 선순환 구조를 증명하려는 시도라는 분석도 나옵니다.
성장의 이면, 프라이버시와 플랫폼 갈등
장밋빛 전망만 있는 것은 아닙니다. 뮤즈의 급성장과 함께 테크 업계 전반에서는 여러 가지 숙제와 우려의 목소리도 커지고 있습니다.
1) 프라이버시 및 보안 우려
방대한 개인 데이터를 직접 다루는 뮤즈의 특성상 개인정보 보호 문제는 피할 수 없는 난제입니다. 래스건 애널리스트는 “메타가 보안은 신경 쓰겠지만 프라이버시를 얼마나 신경 쓸지는 의문”이라고 지적하며, 과거 페이스북·인스타그램의 아동·청소년 유해성 관련 소송 합의(약 170억 달러 규모) 전례가 있는 메타에게 더욱 조심스러운 시선이 향하고 있다고 짚었습니다.
2) 이커머스 플랫폼과의 충돌과 협력
- 아마존의 차단: 세계 최대 전자상거래 기업 아마존은 고객을 대신해 구매를 진행하는 서드파티 앱의 보안과 투명성을 문제 삼으며 뮤즈의 자사 웹사이트 접근을 전격 차단했습니다.
- 쇼피파이의 환영: 반면, 쇼피파이(Shopify) CEO는 온라인 상점에서 에이전트 기반 결제가 가능하도록 뮤즈와 적극 협력하겠다는 입장을 밝히며 엇갈린 반응을 보이고 있습니다.
초기 반짝 흥행에 그칠 수 있다는 우려도 제기됩니다. 오픈AI의 영상 생성 AI ‘소라(Sora)’나 메타 자체의 ‘바이브(Vibes)’ 비디오 툴처럼, 출시 직후 큰 주목을 받았지만 장기적인 흥행으로 이어지지 못한 사례가 있었기 때문입니다.
투자자 관점에서 본 시사점
지금까지 메타 뮤즈가 챗GPT 제치고 앱스토어 1위 등극한 배경 등에 대해 알아보았습니다. 뮤즈의 흥행은 메타가 막대한 AI 인프라 투자를 실제 매출로 전환할 수 있는지를 가늠하는 첫 시험대라는 점에서 의미가 큽니다. 광고 의존도가 높았던 메타의 매출 구조에 구독형 AI 서비스라는 새로운 축이 더해질 가능성이 열린 것입니다.
그러나, ①아마존처럼 플랫폼 접근을 차단하는 사례가 확산될 경우 에이전트의 실용성이 제한될 수 있고, ②개인정보 보호와 관련한 규제·소송 리스크가 상시 존재하며, ③초기 흥행이 사용자 이탈 없이 지속될지는 아직 검증되지 않았다는 점을 함께 고려할 필요가 있습니다. 메타 주가에 투자하고 있거나 투자를 검토 중이라면, 향후 뮤즈의 월간활성사용자(MAU) 추이와 구독 전환율, 그리고 아마존 외 추가 플랫폼과의 마찰 여부를 지속적으로 모니터링하는 것을 추천드립니다. 메타의 수익화 전략에 대해서는 하단 링크를 참조하여 주시기 바랍니다.
“상기 내용은 투자 권유나 종목 추천이 아닌 단순 정보 제공을 위한 용도입니다.
투자 시 책임은 투자자 개인에게 있으며 투자 시 충분한 분석과 신중한 판단을 하시기 바랍니다.”